アコム公式アプリ myac カードローン・クレジットカード
- 4.5
- 評価
- 1.00M
- インストール数
- Free
- 価格
 分析者 App-foxy
急な支払いが重なったとき、私はまず「いくら必要なのか」「いつ返せるのか」「申し込み後に何を確認すればよいのか」を整理します。アコム公式アプリ myac カードローン・クレジットカードは、アコム株式会社が提供するファイナンスアプリで、借り入れ、返済、ご利用状況の確認をスマートフォンで進めたい人向けの道具です。単に申し込み画面を置いただけのアプリではなく、必要になった場面から利用後の管理までを一つの流れにまとめている点が特徴だと感じました。
アプリは無料で、対象年齢は3歳以上、Androidでは8.0以降に対応しています。配信開始は2011年5月19日で、現在のバージョンは18.0です。金融サービスを扱うアプリなので、ゲームや一般的な家計簿アプリのような気軽さだけを期待すると印象は違いますが、必要な情報を確認しながら手続きを進めたい人には使いやすい設計です。
必要になった瞬間から返済確認までを追ってみる
必要になった場面でこのアプリに期待できるのは、操作の手軽さだけでなく、借り入れを考える時間と返済を確認する時間を分けて持てることです。私はまず、支払期限と必要額を整理してから手続きを始める流れを見ていきます。そのうえで、利用後に状況を確かめる習慣が、急ぎの判断をどう支えるかも考えます。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


最初に確認したいのは「借りられるか」より「返せるか」
このアプリを使い始める前に、私は必要額と返済の見通しを紙やスマートフォンのメモに書き出すことをおすすめします。たとえば、給料日前に家電の修理費が必要になった場合、修理費だけでなく、次の給料日までの生活費や既存の支払いも並べて考えます。アプリは手続きを簡単にしてくれますが、返済計画そのものを代わりに決めてくれるものではありません。
ここを飛ばして「最短即日で借りられる」という印象だけで進めるのは危険です。即日での借り入れが可能なサービスでも、申込内容の確認や審査など、利用者側で準備すべき工程があります。私は、本人確認に必要なものや勤務先などの入力内容を手元で確認してから始めるほうが、途中で止まりにくいと感じました。
申し込みでは入力の正確さがいちばん大切
申し込み画面では、氏名や連絡先、勤務状況、希望する利用内容などを入力していきます。金融アプリでは、入力を早く終えることより、後から確認が必要にならないよう正確に記入することが重要です。住所の表記や電話番号の入力ミスは、本人確認や連絡の段階で余計な手間につながります。
スマートフォンの小さな画面で入力すると、数字の打ち間違いが起きやすいので、送信前に一度立ち止まるのが私の実用的なコツです。特に希望額は、使える上限ではなく、今回本当に必要な金額として考えます。借り入れ可能額が大きく表示されても、それを生活費の余裕と勘違いしないことが大切です。
アプリの良さは、金融機関の窓口やパソコンを開く時間を作らなくても、スマートフォンから手続きを始められることです。一方で、画面の案内に沿って入力するだけで簡単に終わるとは限りません。入力内容に迷いがある場合は、勢いで送信せず、契約条件や返済に関する表示を読んでから次へ進むべきです。
確認や審査の段階では、アプリだけで完結しない場面もある
申し込みを送った後は、アプリの中だけを見ていればすべてが自動的に終わる、と考えないほうがよいです。本人確認や契約に関する案内、必要に応じた連絡など、利用者が対応する工程が入る可能性があります。ここが、一般的なネットショッピングとの大きな違いです。
私は、申し込み直後にスマートフォンを放置せず、登録した連絡先や通知を確認できる状態にしておくのがよいと思います。外出中に確認を求められると、必要な情報を探せず手続きが止まることがあります。急いでいるときほど、対応できる場所と時間を確保しておくほうが結果的に早く進みます。
この段階で重要なのは、アプリが「借り入れを保証するボタン」ではないことです。審査や契約の結果によって利用条件が決まるため、申し込み前から借り入れを前提に支払い予定を組むのは避けたいところです。私は、通らなかった場合に支払いを延期できるか、家族や勤務先への相談ができるかなど、別の選択肢も同時に考えておきます。
契約後は借りる操作より利用状況の確認が役に立つ
契約や利用準備が整った後、アプリは借り入れだけでなく、返済や利用状況の確認にも使えます。ここが私にとって特に便利な部分でした。借りた直後は安心してしまいがちですが、残高や次の返済に関する情報を後回しにすると、家計の見通しが崩れやすくなります。
たとえば、月末に光熱費とカードの支払いが重なり、一時的に資金が足りなくなったとします。私はまず必要な支払いを済ませ、次にアプリで利用状況を確認し、給料が入った後にどの支払いを優先するかを整理します。アプリを開く目的を「また借りられるか」ではなく「今いくら利用していて、次に何を準備するか」に置くと、使い過ぎを抑えやすくなります。
返済の管理では、カレンダーやスマートフォンのリマインダーと組み合わせるのも有効です。アプリで状況を確認する習慣を作り、返済に必要な金額を別の予定として登録しておけば、ログインし忘れによる確認漏れを減らせます。これはアプリ単体の機能に頼り切らず、普段の生活の流れに組み込む方法です。
借り入れと返済の間にある「手渡し」を意識する
金融アプリでは、画面上の操作と実際のお金の移動に差があります。アプリで申し込みや借り入れの手続きをしたあと、資金がどの口座や方法に反映されるのか、また返済時にどの手段を使うのかを、表示された案内に沿って確認する必要があります。
この手渡しの部分を曖昧にすると、「手続きは終わったのに支払いに間に合わない」「返済したつもりで確認できていない」といった混乱が起きます。私は、借り入れを申し込む前に、支払い先の期限と資金が必要な時刻を確認し、反映までの時間に余裕を持たせます。特に当日中の支払いでは、アプリの操作完了だけでなく、実際に使える状態になったかを確認することが欠かせません。
クレジットカードに関する利用を考えている人も、カードの支払いとカードローンの返済を同じものとして扱わないほうが安全です。どちらも後払いの感覚で使えますが、利用目的や請求・返済の管理が異なります。アプリ内で確認できる項目を一つずつ読み、家計簿には別々の支出として記録するのが私のおすすめです。
日常の使い方は「必要なときだけ開く」より定期確認
このアプリは、困ったときだけ開くより、利用中は定期的に状況を確認する使い方に向いています。毎日何度も見る必要はありませんが、給料日前、給料日後、まとまった支払いの前後など、自分の家計の節目を決めて確認すると、残高や返済予定を把握しやすくなります。
私なら、借り入れをした日、次の収入が入る日、返済を準備する日をメモします。そしてアプリの情報と照らし合わせ、予定どおりに返せるかを確認します。もし返済後も生活費が足りないなら、追加で借りる前に支出を止める、支払い先へ相談する、別の低コストな方法を探す、といった順番で考えます。
この順番を守ると、アプリの便利さが「借り入れを繰り返すための入口」ではなく、「利用状況を把握するための管理画面」として役立ちます。私は、金融サービスのアプリではこの視点がもっとも重要だと思います。
通常の銀行アプリや家計簿アプリとの違い
銀行アプリは預金残高や振込を中心に確認するものですが、このアプリはアコムのカードローンやクレジットカードに関する利用、返済、契約後の状況確認をまとめて扱うためのものです。銀行口座の全体を管理したい人には銀行アプリのほうが向いていますが、アコムのサービスを利用している人にとっては、専用情報へ直接たどり着きやすいのが利点です。
家計簿アプリと比べると、支出全体の分析や複数サービスの横断管理をする道具ではありません。食費、家賃、通信費などを一つのグラフで見たいなら、家計簿アプリを併用するほうが便利です。私は、アコム公式アプリで借り入れと返済の事実を確認し、家計簿側で生活費全体を見渡す組み合わせが現実的だと感じました。
また、窓口や電話で相談しながら進めたい人には、アプリだけの操作は不安に感じられるかもしれません。画面を自分で読み、入力し、必要な確認を進めることに抵抗がある人は、対面や電話で相談できる方法を優先したほうが安心です。アプリは手軽ですが、手軽さと理解しやすさは同じではありません。
利用者が多いことは安心材料でも、判断の代わりにはならない
このアプリは無料で利用でき、評価は4.5の平均、評価数はおよそ1.1万件です。インストール数も100万を超えており、アコムを使う人の中で広く利用されているアプリだと分かります。多くの人に使われていることは、専用アプリとしての定着度を見る材料になります。
ただし、評価の高さだけで自分に合うと決めるのはおすすめしません。金融アプリの満足度は、申し込みをしたいのか、返済だけを確認したいのか、カード利用を管理したいのかで変わります。私は、レビュー数や評価を見るより先に、自分が必要としている操作を三つほど書き出し、それがアプリの目的と合っているかを考えます。
使いやすさの裏側にある注意点
アプリで手続きがまとまっているぶん、利用者が画面を流し読みしやすい点には注意が必要です。借り入れ金額、返済に関する条件、契約内容、利用残高などは、ボタンを押す前後で必ず確認したい情報です。私は、スクリーンショットだけに頼らず、必要な内容をメモに残し、後から見返せるようにします。
スマートフォンを買い替えたり、OSを更新したりした場合も、アプリが正常に使えるかを早めに確認しておくと安心です。対応OSはAndroid8.0以降なので、古い端末を使っている人は、自分の端末が条件に合うかを先に見ておくべきです。急な支払いの直前にアプリを入れようとして、端末側の条件で困るのは避けたいところです。
さらに、公共のWi-Fiや他人の端末で金融情報を扱うのは避け、スマートフォンのロックやアカウント管理も自分で整えておきたいです。アプリが公式であっても、端末の扱いが雑なら情報管理のリスクは残ります。私は、利用後に画面を閉じ、端末を放置しないことを基本にしています。
このアプリを選ばないほうがよいケース
短期間の支払い不足ではなく、毎月の生活費が継続的に足りない人には、借り入れアプリを追加する前に家計の立て直しを優先してほしいです。返済のために新たな借り入れが必要になる状態なら、便利な操作性が問題を見えにくくするおそれがあります。
借り入れの管理を自分で行う自信がない人、契約条件を読む時間を取れない人、返済日を忘れやすい人にも、アプリだけでの利用は向きません。家族や専門窓口に相談し、返済可能性を確認してから判断するほうがよいでしょう。
反対に、すでにアコムのサービスを利用していて、スマートフォンから利用状況を確認したい人、窓口へ行く時間を減らしたい人、借り入れと返済を自分で整理できる人には、導入する意味があります。アコム株式会社の公式アプリであることも、非公式な管理ツールを使うより確認先を絞りやすい利点です。
私が実際に使うなら決めておく三つのルール
一つ目は、借り入れ前に返済原資を具体的に決めることです。「来月何とかする」ではなく、どの収入から、どの支出を減らして返すのかを書きます。二つ目は、借り入れ後に利用状況を確認する日を決めることです。三つ目は、追加借り入れの前に、支払いの延期や不要な支出の停止など別の方法を一度検討することです。
この三つを守ると、アプリのスピード感に流されにくくなります。特に、最短即日という利便性は、時間の余裕がない人にとって助けになる一方、判断を急がせる要因にもなります。私は、早く操作できることと、早く決めることを分けて考えるようにしています。
使って分かった位置づけと結論
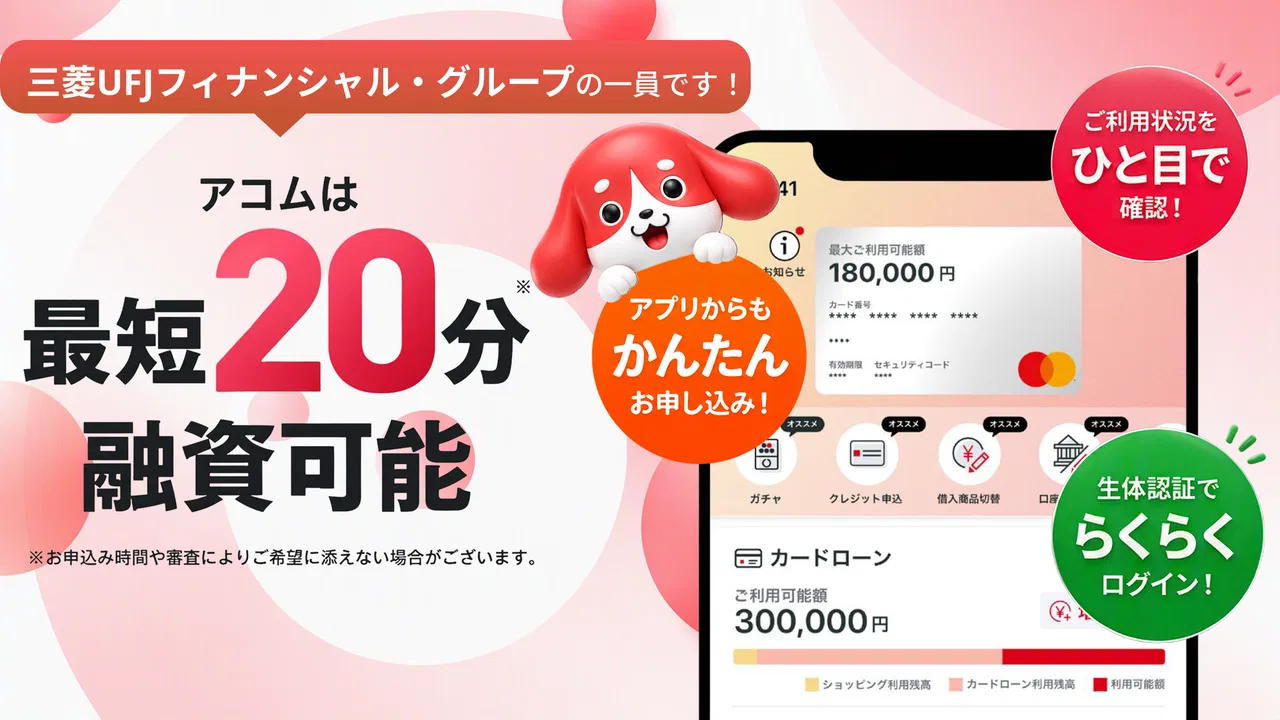
アコム公式アプリ myac カードローン・クレジットカードは、アコムのサービスを利用する人が、申し込みから借り入れ、返済、利用状況の確認までをスマートフォンでつなげるための専用アプリです。無料で導入でき、Android8.0以降に対応し、現在のバージョンは18.0です。金融アプリとして、必要な場面で手続きを始めやすく、利用後の確認へ移りやすい点は魅力です。
私の評価は、借り入れを簡単にするアプリというより、借りた後まで自分で管理するための入口として見ると納得しやすい、というものです。申し込み前の返済計画、確認工程への対応、実際の資金反映、返済状況のチェックまでを自分でつなげられる人なら、日常の負担を減らせます。
一方、返済の見通しが立たない人や、アプリの表示を確認せずに使いたい人にはおすすめしません。銀行アプリや家計簿アプリだけで足りる人もいます。私なら、アコムのサービスを実際に使う予定があり、借り入れを必要最小限に抑えながら返済を管理したい場合に選びます。便利さを目的にするのではなく、必要な資金の入口から返済完了までを自分で見届けるために使うアプリです。
アコム公式アプリ myac カードローン・クレジットカードに関するよくある質問
01アコム公式アプリ「myac」では何ができますか?
myacは、アコムのカードローンやクレジットカードを利用している人向けの公式アプリです。利用残高や次回返済額、返済期日などを確認できるほか、借入・返済の手続き、利用限度額の確認、登録情報の管理などにも対応しています。利用できる機能は契約内容や本人確認状況によって異なるため、初回ログイン後に表示されるメニューを確認してください。
02アプリを利用するにはアコムの契約が必要ですか?
基本的に、myacの主要機能を利用するにはアコムのカードローンまたはクレジットカードなどの契約が必要です。契約後に会員番号やログイン情報を使って利用を開始します。まだ申し込みをしていない場合は、アプリから申込案内を確認できることがありますが、審査や契約が完了するまで借入などの会員向け機能は利用できません。
03myacのセキュリティやログイン方法は安全ですか?
myacは公式アプリとして、ログイン情報の入力や本人確認を必要とする会員向けサービスです。端末によっては指紋認証や顔認証などの生体認証を利用でき、毎回の入力を減らしながら不正利用対策にも役立ちます。ただし、パスワードや認証コードを他人に教えたり、非公式サイトからアプリを入手したりしないことが重要です。
04アプリから借入や返済を行う際に手数料はかかりますか?
myacから借入や返済を申し込める場合でも、手数料の有無は利用する方法や金融機関、時間帯、契約条件によって異なります。銀行振込による借入やインターネット返済など、手数料が無料になる方法が用意されている場合もありますが、すべての取引が無料とは限りません。実行前に画面に表示される手数料と反映時間を必ず確認してください。
05アプリだけで申し込みから契約、借入まで完了できますか?
申し込みから契約までをオンラインで進められるケースはありますが、本人確認書類の提出や審査、必要事項の入力が行われます。申し込みをしただけで利用できるわけではなく、審査結果や契約手続きの完了が必要です。また、審査状況や申込内容によって追加書類を求められることもあります。借入可能額や金利などの条件は、審査後に提示される内容を確認してください。
メリット
- 借入・返済の状況をアプリですぐ確認できる
- 生体認証に対応し、ログイン時の入力負担を減らせる
- 返済日や利用可能額を確認しやすく管理に便利
- 明細をスマートフォンで確認でき、紙の管理が不要
- カードローンとクレジットカードの情報をまとめて管理できる
デメリット
- 利用にはアコムの契約や会員登録が必要
- 借入や返済には別途手数料がかかる場合がある
- メンテナンス中は一部の機能を利用できない
- 端末やOSによって生体認証が使えないことがある
- 金融サービスのため、利用には審査や契約条件がある

アコム公式アプリ myac カードローン・クレジットカード
ギャラリー